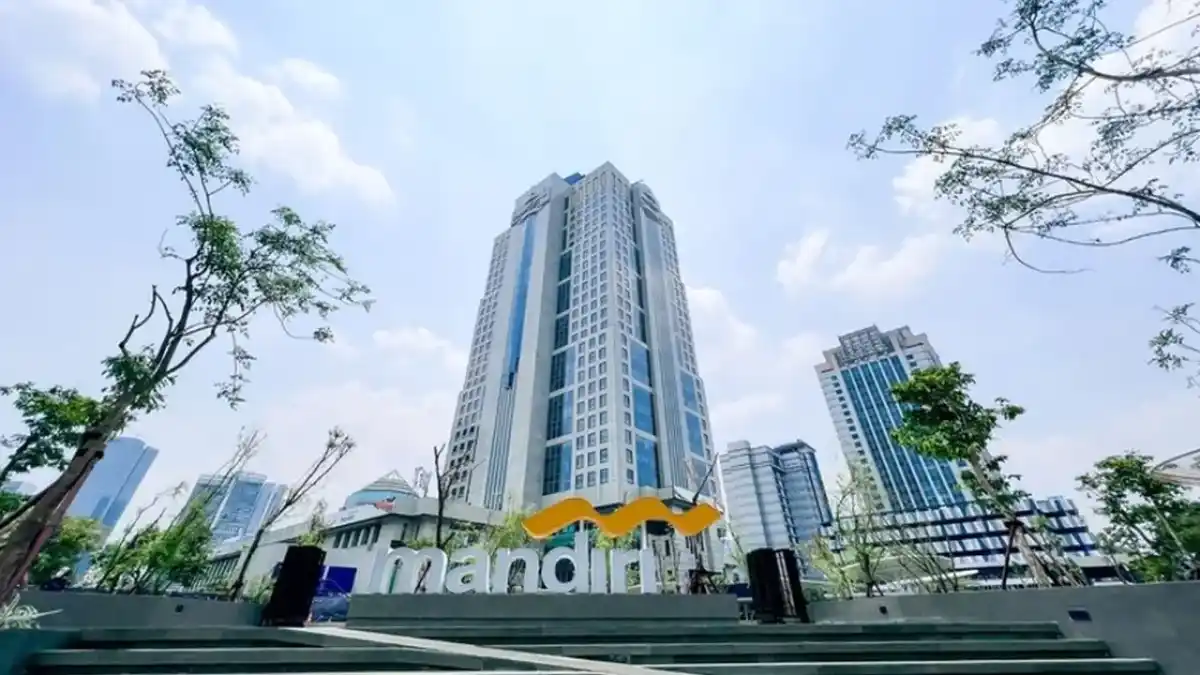
portalmadura.com – PT Bank Mandiri (Persero) Tbk (BMRI) optimistis mampu menjaga tren positif kinerja bisnisnya hingga penghujung tahun 2026. Penyaluran kredit segmen korporasi masih menjadi motor penggerak utama, yang turut diperkuat oleh ekspansi segmen ritel serta layanan transaksi berbasis digital.
Keyakinan manajemen tersebut bertumpu pada realisasi pertumbuhan kredit perseroan hingga September 2026 yang mencapai kisaran 7,5 persen. Pencapaian positif yang hampir menyentuh target awal di angka 7 hingga 9 persen ini mendorong Bank Mandiri mengerek proyeksi pertumbuhan kredit sepanjang tahun 2026 ke level 9 hingga 11 persen.
Kredit Korporasi dan Ritel Menopang Ekspansi Bisnis
Executive Vice President sekaligus Group Head of Investor Relations Bank Mandiri, Laurensius Teiseran, menjelaskan bahwa laju ekspansi kredit berasal dari kontribusi merata di berbagai lini usaha. Selain pembiayaan berskala besar, perseroan aktif menggenjot penyaluran kredit perumahan rakyat (KPR) dan pembiayaan sektor usaha mikro, kecil, dan menengah (UMKM).
Berbicara dalam program Vantage Point yang digelar Samuel Sekuritas pada Senin (16/11/2026), Laurensius menargetkan momentum pertumbuhan ini berlanjut hingga kuartal IV 2026. Kendati demikian, Bank Mandiri tetap menyesuaikan laju ekspansi kredit dengan kapasitas likuiditas serta ketersediaan dana pihak ketiga (DPK).
Untuk menjaga kualitas aset, perseroan menerapkan proses seleksi ketat terhadap calon debitur dengan mempertimbangkan keterhubungan bisnis mereka di dalam ekosistem Bank Mandiri. Strategi ini bertujuan memastikan kelancaran arus kas nasabah sehingga kemampuan membayar kewajiban kredit tetap terjaga.
Secara komposisi portofolio, segmen korporasi (wholesale) mendominasi sekitar 65 hingga 70 persen dari total pembiayaan. Sementara itu, segmen ritel yang mencakup UMKM, KPR, dan kartu kredit menyumbang porsi sekitar 30 hingga 35 persen.
Strategi Menjaga Margin dan Kekuatan Ekosistem Digital
Perimbangan portofolio antara kredit korporasi dan ritel menjadi kunci Bank Mandiri dalam mengoptimalkan margin bunga bersih atau net interest margin (NIM). Pembiayaan korporasi memang menawarkan suku bunga lebih kompetitif, tetapi segmen ritel memberikan imbal hasil bunga lebih tinggi sekaligus membantu menghimpun dana murah (CASA) untuk menekan biaya dana (cost of fund).
Laurensius mengakui bahwa tekanan biaya pendanaan masih membayangi industri perbankan akibat dinamika geopolitik global dan kenaikan imbal hasil (yield) obligasi. Kondisi likuiditas yang ketat ini berpotensi berlanjut hingga 2027 apabila risiko suku bunga belum mereda. Oleh sebab itu, Bank Mandiri menerapkan langkah konservatif dengan memprioritaskan stabilitas NIM sebelum mengejar kenaikan lebih lanjut.
Di luar bisnis penyaluran kredit, Bank Mandiri terus mengakselerasi pendapatan berbasis komisi (fee-based income) melalui platform digital Livin’ dan Kopra. Perusahaan memprioritaskan keandalan fitur serta keamanan sistem dari ancaman serangan siber demi menjaga kepercayaan nasabah. Dengan strategi ini, perseroan berhasil mempertahankan tingkat pengembalian investasi (RoI) di kisaran 20 persen dalam beberapa tahun terakhir, disertai potensi imbal hasil dividen (dividend yield) mencapai belasan persen.
BRI Danareksa Sekuritas Kerek Target Harga Saham BMRI
Kinerja fundamental yang solid mendapat respons positif dari kalangan analis pasar modal. Analis BRI Danareksa Sekuritas, Victor Stefano, mempertahankan rekomendasi beli (buy) untuk saham BMRI sekaligus menaikkan target harganya dari Rp6.200 menjadi Rp6.400 per saham.
Dalam laporan riset yang dikutip pada Senin (16/11/2026), valuasi target harga baru tersebut mencerminkan estimasi rasio harga terhadap nilai buku (PBV) wajar sebesar 1,9 kali. Perhitungan ini menggunakan asumsi inverse cost of equity (CoE) lima tahun sebesar 11,6 persen dan pertumbuhan jangka panjang (terminal growth) sebesar 3 persen.
Victor memproyeksikan laba bersih Bank Mandiri sepanjang periode 2026 hingga 2027 akan tumbuh sebesar 2 hingga 4 persen. Estimasi ini ditopang oleh ekspansi kredit yang lebih kuat, efisiensi beban operasional, serta panduan NIM yang terjaga pada rentang 4,3 hingga 4,5 persen. Selain itu, tingkat bunga penyaluran kredit baru diprediksi lebih tinggi 100 hingga 200 basis poin dibandingkan portofolio kredit berjalan.
Dari sisi manajemen risiko, target biaya kredit (cost of credit/CoC) Bank Mandiri berada pada kisaran 0,6 hingga 0,8 persen, yang sudah memperhitungkan pencadangan sebesar 10 hingga 15 persen untuk eksposur senilai Rp13 triliun hingga Rp14 triliun pada sektor konstruksi dan logistik BUMN. Meski demikian, analis mengingatkan investor agar tetap mencermati sejumlah faktor risiko, mulai dari fluktuasi biaya dana, potensi penurunan kualitas aset, ketidakpastian ekonomi makro, hingga arus keluar dana investor asing (foreign outflow).

Jadikan berita kami sebagai sumber pilihan Anda melalui saluran resmi berikut:
 Google News
 WhatsApp Channel
 Telegram Channel